मुंबई (प्रतिनिधी), ७ ऑक्टोबर २०२६ -
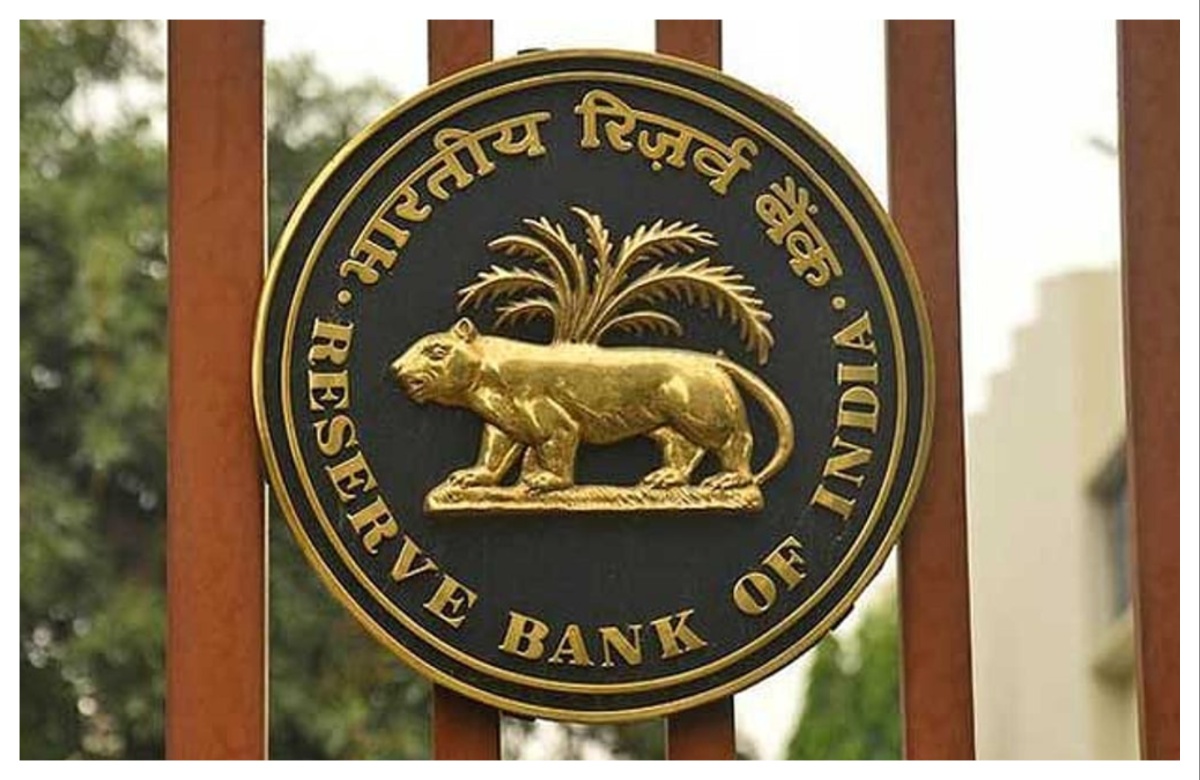
भारतीय मध्यवर्ती बँकेने (RBI) सर्वसामान्यांना आणि कर्जदारांना एक मोठा आर्थिक धक्का दिला आहे. तब्बल ४४ महिन्यांच्या प्रदीर्घ कालावधीनंतर रिझर्व्ह बँकेने रेपो रेटमध्ये (Repo Rate) वाढ करण्याचा महत्त्वाचा निर्णय घेतला आहे. या निर्णयामुळे गृहकर्ज (Home Loan), कार कर्ज (Car Loan) आणि वैयक्तिक कर्ज (Personal Loan) घेतलेल्या कोट्यवधी बँक ग्राहकांचा मासिक हप्ता म्हणजेच 'ईएमआय' (EMI) थेट वाढणार आहे.
नेमका काय निर्णय घेण्यात आला?
रिझर्व्ह बँकेच्या चलनविषयक धोरण समितीच्या (Monetary Policy Committee - MPC) बैठकीत महागाईवर नियंत्रण मिळवण्यासाठी हा निर्णय घेण्यात आला. मध्यवर्ती बँकेने रेपो रेटमध्ये वाढ केल्यामुळे बँकांना रिझर्व्ह बँकेकडून मिळणारे कर्ज आता महागणार आहे. परिणामी, व्यावसायिक बँका देखील आपल्या ग्राहकांसाठी कर्जाचे व्याजदर वाढवणार आहेत.
गेल्या काही काळापासून रेपो रेट स्थिर होता, ज्यामुळे कर्जदारांना दिलासा मिळाला होता. मात्र, तब्बल ४४ महिन्यांनंतर झालेली ही वाढ आगामी काळात कर्जदारांच्या खिशाला मोठी कात्री लावणार आहे.
तुमच्या EMI वर काय आणि कसा परिणाम होणार?
रेपो रेट वाढल्यामुळे बँकांचा 'एक्सटर्नल बेंचमार्क लेंडिंग रेट' (EBLR) किंवा 'एमसीएलआर' (MCLR) आपोआप वाढतो. याचा थेट फटका फ्लोटिंग रेटवर कर्ज घेतलेल्या जुन्या आणि नवीन अशा दोन्ही कर्जदारांना बसणार आहे.
* गृहकर्जदारांवर सर्वाधिक प्रभाव:
गृहकर्जाची रक्कमेची व्याप्ती मोठी आणि कालावधी दीर्घ (१५ ते ३० वर्षे) असतो. व्याजदर वाढल्यास दोन पर्याय समोर येतात—एकतर तुमचा मासिक EMI वाढेल किंवा कर्जाचा कालावधी (Tenure) वाढेल.
* कार आणि वैयक्तिक कर्ज महगणार:
नवीन वाहन किंवा वैयक्तिक कर्ज घेणाऱ्यांसाठी प्रक्रिया महाग होईल आणि आधीच कर्ज घेतलेल्यांच्या हप्त्यांमध्ये वाढ होईल.
उदाहरणावरून समजून घ्या गणित:
समजा तुम्ही ₹३० लाख चे गृहकर्ज २० वर्षांच्या कालावधीसाठी ८.५०% व्याजदराने घेतले आहे:
* सध्याचा EMI: सुमारे ₹२५,९५८ प्रति महिना.
* व्याजदर ०.२५% ने वाढल्यास (८.७५%): नवा EMI सुमारे ₹२६,३६४ प्रति महिना होईल.
* परिणाम: दरमहा सुमारे ₹४०६ चा अतिरिक्त बोजा आणि पूर्ण कालावधीत ₹९७,००० पेक्षा जास्त अतिरिक्त व्याज भरावे लागेल.
आरबीआयने हा निर्णय का घेतला?
रिझर्व्ह बँकेच्या या निर्णयामागे 'महागाई' (Inflation) हे मुख्य कारण आहे.
१. महागाईवर नियंत्रण:
बाजारपेठेत किंवा अर्थव्यवस्थेत वस्तू आणि सेवांचे भाव वाढत असताना, लोकांची खरेदी क्षमता नियंत्रित करण्यासाठी मध्यवर्ती बँक व्याजदर वाढवते.
२. लिक्विडिटी (पैशांचा पुरवठा) कमी करणे:
व्याजदर वाढल्यामुळे कर्जे महाग होतात, ज्यामुळे बाजारातील पैशांचा अति-पुरवठा कमी होतो आणि परिणामी महागाई रोखण्यास मदत होते.
३. जागतिक आर्थिक परिस्थिती:
आंतरराष्ट्रीय बाजारातील घडामोडी आणि कच्च्या तेलाच्या किमतीतील चढ-उतार यांचा समतोल राखण्यासाठी आरबीआयला हे पाऊल उचलावे लागले आहे.
कर्जदारांनी आता काय करावे?
व्याजदर वाढीच्या या काळात कर्जदारांनी खालील उपाययोजना करून आपला आर्थिक बोजा कमी करण्याचा प्रयत्न करावा:
* प्री-पेमेंट (Pre-payment) करा:
तुमच्याकडे काही अतिरिक्त बचत असल्यास किंवा बोनस मिळाल्यास कर्जाची काही मुद्दल रक्कम वेळेआधी फेडा. यामुळे एकूण कर्जाचा कालावधी आणि व्याज दोन्ही कमी होतात.
* कर्ज ट्रान्सफरचा (Balance Transfer) विचार करा:
तुमची सध्याची बँक जास्त व्याजदर आकारत असल्यास, इतर बँकांचे व्याजदर तपासा आणि कमी व्याजदर देणाऱ्या बँकेत कर्ज ट्रान्सफर करा.
* सिबिल स्कोअर (CIBIL Score) सुधारा:
चांगला सिबिल स्कोअर (७५०+) असल्यास बँका काही प्रमाणात कमी व्याजदरावर कर्ज देण्यास तयार होतात.
* बचतीचे नियोजन करा:
बँकेच्या ठेवींवरील (FD/RD) व्याजदरही या निर्णयामुळे वाढण्याची शक्यता आहे. त्यामुळे एका बाजूला कर्ज महाग होत असताना, सुरक्षित गुंतवणुकीवर अधिक परतावा मिळवण्याची ही संधी असू शकते.
आरबीआयचा रेपो रेट वाढवण्याचा निर्णय महागाई रोखण्यासाठी अर्थव्यवस्थेच्या दृष्टीने आवश्यक असला, तरी मध्यमवर्गीय कर्जदारांसाठी तो निश्चितच चिंतेचा विषय ठरणार आहे. येत्या काही दिवसांत विविध बँका आपापले नवे व्याजदर जाहीर करतील, त्यामुळे प्रत्येक कर्जदाराने आपल्या बँक खात्याचे आणि कर्जाच्या हप्त्यांचे पुनरावलोकन करणे अत्यंत गरजेचे आहे.